AI agent phù hợp với những công việc lặp lại, có dữ liệu nguồn và tiêu chí kiểm tra rõ ràng như:
- gom chứng từ
- gợi ý phân loại
- phát hiện chênh lệch
- soạn nháp giải trình
Người có thẩm quyền cần duyệt bút toán, thanh toán, điều chỉnh kỳ và quyết định ảnh hưởng đến báo cáo. Thử nghiệm pilot cần có nhật ký và phương án quay lui. Đề xuất cần có nguồn gốc để truy nguyên.
Mục lục
- AI agent là gì trong nghiệp vụ kế toán?
- Chọn việc theo khả năng kiểm tra
- Thiết kế luồng có điểm kiểm soát
- Dữ liệu và quyền truy cập
- Thử nghiệm và đo lường
- Ba quyết định theo tình huống
- Câu hỏi thường gặp
- Nguồn tham khảo
AI agent là gì trong nghiệp vụ kế toán?
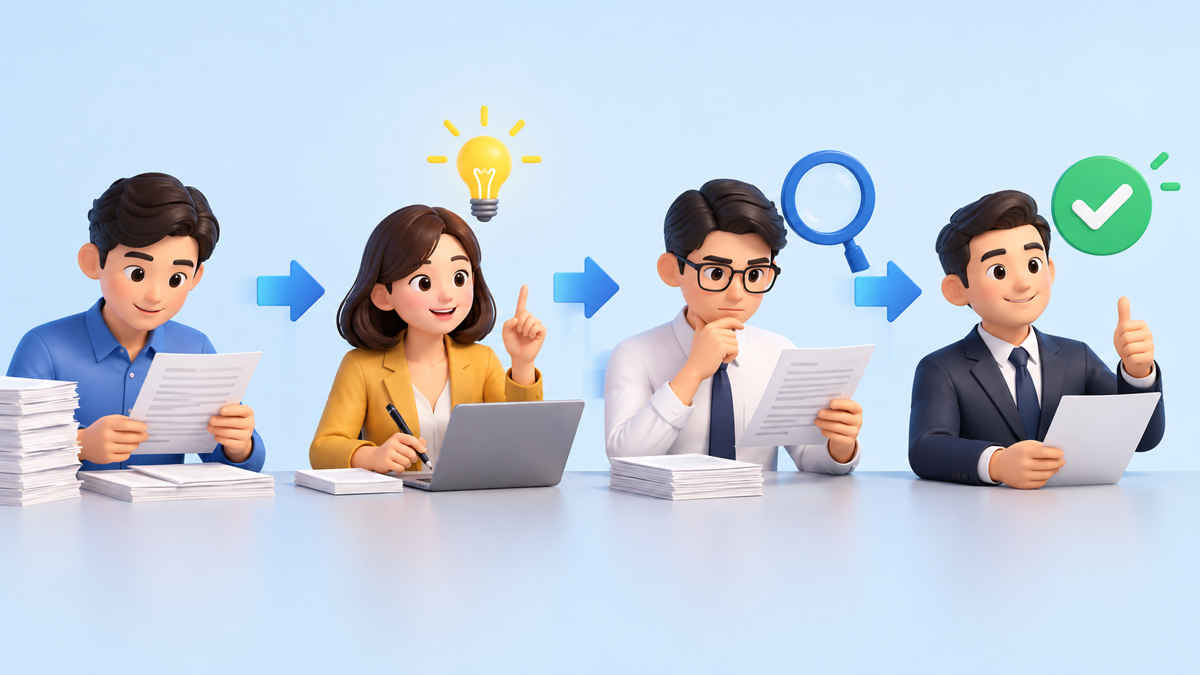
AI agent là một ứng dụng kết hợp mô hình AI với các công cụ và quyền thao tác để hoàn thành một nhiệm vụ nhiều bước. Trong quy trình kế toán, nó có thể tìm tệp trong kho được cấp quyền, trích nội dung hóa đơn, đề xuất giao dịch phù hợp trong bảng sao kê và tạo một bản nháp để nhân viên xem xét. Agent không tự biến thành kế toán có trách nhiệm pháp lý chỉ vì nó có thể gọi API hoặc trả lời trôi chảy. Khác với macro cố định, agent có thể diễn giải ngôn ngữ và chọn hành động trong phạm vi thiết kế. Tính linh hoạt hữu ích khi chứng từ không đồng nhất, nhưng làm tăng khả năng hiểu sai, ghép nhầm hoặc bị nội dung trong tài liệu hướng dẫn lệch khỏi yêu cầu. Vì vậy hãy phân tách ba vai trò: agent đề xuất, hệ thống nghiệp vụ kiểm tra quy tắc và người có thẩm quyền phê duyệt.
Đề xuất: trích trường, nêu chứng từ còn thiếu, gợi ý mã tài khoản kèm nguồn. Thực thi có giới hạn: tạo bản nháp trong vùng chờ, không ghi sổ chính thức. Phê duyệt: xác nhận hạch toán, thanh toán, đổi thông tin nhà cung cấp hoặc khóa kỳ.
Đừng coi một chỉ thị trong prompt như “không bao giờ thanh toán” là rào chắn duy nhất. Nếu agent không cần quyền thanh toán thì connector không được cấp quyền đó; quyền ở tầng ứng dụng mới giới hạn được hậu quả khi mô hình sai.
Chọn việc theo khả năng kiểm tra
Liệt kê đầu vào, đầu ra, tần suất, hệ thống đích, ngoại lệ phổ biến và chi phí sửa sai cho từng công đoạn. Một tác vụ tốt để thử thường có đầu ra đối chiếu được với chứng từ và lỗi có thể phát hiện trước khi ảnh hưởng sổ sách. “Việc tốn nhiều giờ” chưa đủ để kết luận phù hợp: nếu không có bằng chứng xác minh, tự động hóa nhanh chỉ làm sai nhanh hơn.
| Tác vụ | Agent có thể hỗ trợ | Kiểm tra quan trọng | Điểm dừng phù hợp |
|---|---|---|---|
| Thu thập hồ sơ | Tìm hóa đơn theo kỳ, nhà cung cấp, mã tham chiếu; lập danh sách thiếu | Kiểm tra phạm vi thư mục, bản trùng, ngày và quyền truy cập | Không gửi tệp ra ngoài; nhân viên xác nhận bộ hồ sơ |
| Trích dữ liệu hóa đơn | Tạo nháp số hóa đơn, ngày, tiền tệ, thuế và tổng tiền | So từng trường trọng yếu với ảnh/tệp gốc; kiểm tra dấu âm, dấu thập phân | Thiếu trường hoặc chất lượng ảnh kém thì chuyển người |
| Phân loại | Gợi ý tài khoản hoặc cost center theo quy tắc nội bộ | Đối chiếu chính sách đã duyệt và trường hợp tương tự | Kế toán duyệt; agent không tự tạo chính sách |
| Đối chiếu ngân hàng | Nêu ứng viên theo tiền, ngày, mã tham chiếu và nguồn | Rà ghép nhiều-một, phí, tỷ giá, giao dịch lệch ngày | Ứng viên mơ hồ hoặc lệch thì vào hàng đợi ngoại lệ |
| Soạn giải trình | Tóm tắt chênh lệch và câu hỏi cần gửi bộ phận liên quan | Kiểm chứng số với chứng từ; xóa suy đoán không có căn cứ | Người phụ trách biên tập và duyệt trước khi gửi |
| Thanh toán, điều chỉnh | Chuẩn bị hồ sơ đề nghị hoặc checklist | Kiểm tra người nhận, số tiền, quyền kép, căn cứ | Không tự giải ngân, sửa tài khoản ngân hàng hay khóa sổ |
Tách quyền đề xuất khỏi quyền ghi sổ. Bảng là khung đánh giá, không thay quy định nội bộ, hợp đồng dịch vụ hay yêu cầu pháp lý của đơn vị. Doanh nghiệp phải xác định bằng văn bản người chịu trách nhiệm, mức phân quyền và bằng chứng cần lưu.
Thiết kế luồng có điểm kiểm soát
Giới hạn một mục tiêu: mô tả việc cụ thể như “đề xuất hóa đơn ứng viên cho từng dòng sao kê kỳ X”, không giao lời nhắc bao quát “xử lý sổ sách”. Đọc nguồn có kiểm soát: chỉ cấp quyền vào kho cần thiết; lưu mã tệp, thời điểm trích xuất và phiên bản để truy nguyên. Buộc đầu ra có cấu trúc: gồm mã giao dịch, trường so khớp, chênh lệch, trích dẫn …